martes, 31 de diciembre de 2019

Resumen 2019

Como todos los años me gusta hacer un resumen extenso de como ha ido mi año, suelo hablar un poco del plano personal y mucho del plano económico e inversor que es de lo que trata el blog.

Para mí 2019 ha sido un año de evolución y cambio de década, si ya tengo 30 por tanto ya lo de joven no pega mucho salvo este pequeño detalle, ¿por qué digo que ha sido un año de evolución?  Vamos a ellos.

Plano personal

Una imagen vale más que mil palabras:


Me he recorrido medio mundo, lo que te abre la mente al conocer como viven en otros sitios, y te hace estar más seguro que invertir es lo correcto. En un mundo más global las empresas pueden reducir sus costes laborales de manera increíble puesto que hay otros países donde el coste de vida/ sueldos son más bajos. Hay países que facilitan la creación de empresas y otros que lo dificultan. La gente hoy en día tiene mucha información, por eso la mayoría de la gente de manera "egoísta" tiende a querer pagar los menos impuestos posibles.

No entro en si esto es bueno o malo, no es el debate, es un hecho que es realidad, puedes crearte una empresa en Estonia donde no pagues impuestos hasta que decidas sacar el beneficio de la empresa amplificando mucho el efecto bola de nieve de tu negocio, no existe la llamada doble imposición. O también podéis mirar Andorra donde mucho Youtubers se van para evitar pagar tantos impuestos. Si alguien confía en que el estado le protegerá y le proveerá de todo lo que necesita esta muy equivocado. Solo me puedo defender invirtiendo.

Por otro lado las culturas son muy muy distintas, y como ya me hago mayor puedo contar un chascarrillo... ¿Se liga viajando? Depende del país, en Asia es difícil no hacerlo y alguna vez he pensado en comprarme un anillo de matrimonio falso... No ligas por ser exótico o por ser guapísimo, no, se liga por ser extranjero, hablar ingles y vestir una camisa. Si añades la palabra estoy aquí por trabajo las mujeres ya piensan que eres un gran empresario extranjero con mucho dinero y ya se interesan en ti. De hecho si te preguntan si tienes pareja y respondes si. Te preguntaran que cuantas novias tienes, no solo los hombres también las mujeres. Dan por hecho que la infidelidad es "normal"

Plano económico

Este año ha sido un muy muy buen año. Cuando me mude de país esperaba ganar menos dinero, pero gastar mucho menos. Lo que esperaba era una bajada de ingresos de entorno al 10 o 5% pero una reducción del gasto entorno al 20%. Compararé el año 2019 con el año 2017 puesto que el 2018 estuvo a medias entre los dos países y quizás desvirtué un poco la comparación:

Ninguno de los tres años ha sido "normal" debido a pagos a hacienda, cambios de trabajo o venta de coche que lo incluyo como ingresos extra. Si puedo fijarme en que sí, los gastos los he reducido respecto a vivir en España en 2017 más de un 20% ¿Como he bajado tantos los gastos? Os lo explico:

Vivienda:

El país donde vivo es más barato, tengo alquilado un estudio en el centro donde independientemente de mi consumo pago algo menos de 600€ por luz agua internet y alquiler al mes. Un chollo incluso para el estandar de este país. Moverme a las afueras no me supondría un ahorro interesante.
Poder vivir en el centro hace que pueda usar mucho el transporte público, por tanto no me hacía más falta el coche que vendí antes de mudarme.

Transporte:

No tengo coche, por primera vez desde que tengo 18 años, no lo hecho de menos, Me muevo en transporte público, no hay atascos, no hay gasolina u otros gastos.... un lujo que entiendo perfectamente no todo el mundo puede permitirse. Cuando voy a Madrid si que hecho de menos el coche, mucho puesto que en Madrid se me hace inviable vivir sin el.
¿Cuanto pago de transporte público? 145€ al año, si al año. El mantenimiento del coche me salía a 1000€ el año de media + gasolina, ahorro importante.

Comida:

Aquí depende mucho del mes y de mi trabajo. Parte de la comida la paga mi empresa en una tarjeta que me permite comprar en supermercados. Otra parte del ahorro ocurre cuando viajo por trabajo, que si os acordáis del mapa de arriba suele ser habitual. Ha habido meses que he viajado 3 semanas y la 4 semana del mes me llegaba con el dinero de la tarjeta por tanto apenas gastaba en comida. Y si, cuando viajo como pero la empresa me paga dietas... ¿que hago? Al dinero de dietas le descuento lo que gasto en comer y lo que sobra va para el apartado "dinero extra" por eso hay meses que apenas "gasto" en comida.

Otros gastos:

Hay otra serie de gastos que se han reducido o desaparecido, ya no pago gimnasio puesto que la empresa lo paga por mí u otros pequeños gastos.

Si miramos los ingresos, es sorprendente que los ingresos no hayan bajado sino ¡aumentado! Esto es más fácil de explicar, como comenté antes al viajar tanto recibo dietas. En los viajes uno puede decidir en que se gasta las dietas así que sobretodo cuando viajo solo prefiero comprar algo en un supermercado para desayunar en la habitación tranquilamente en suiza por 5€ que pagar los 25/30€ que puede costarte en el hotel. O México donde el desayuno en un hotel son 9 o 10€ y si sales del hotel y vas a cualquier cafetería desayunas como un rey por 2 o 3 € esto hace que pueda ahorrar bastante dinero de dietas. También ha habido unas pagas de beneficios de la empresa que no recibiré en 2020 y han hecho que los ingresos este año hayan sido muy buenos. Aproximadamente el 21% de mi sueldo ha sido sueldo extra este año.

¿Qué pasa cuando bajas gastos y aumentas ingresos? Pues que el ahorro este año ha quedado por encima del 60%, en concreto un XX% Un ahorro muy muy bueno que no es habitual ni será fácil repetir. Para ponernos en situación 10 años buenos con ese ahorro por buenos me refiero al ciclo que hemos vivido de SP500 (no es lo normal) te hace IF. No creo que el año que viene pueda repetir ese ahorro.
En resumen:

Ingresos suben un 3%
Gastos bajan un 22%
Ahorro se queda en un 61.2 % sobre el sueldo neto


Bolsa:

Dinero llama dinero. 2018 acabo con los mercados por los suelos, mi peor año en bolsa, pero me sirvió para darme cuenta de muchas cosas y volver a los origines de la estrategia basada en dividendos creciente y empece a comprar de manera muy significativa en USA. Empece a leer en más detalle todo lo que decía "ese tal" Chowder y ese pequeño libro que encontré con sus comentarios y ¡cuanta razón tenía!
Mi cartera ha cambiado mucho y podéis ver la tendencia... mirad que empresas y fondos he vendido:
BME
AzValor
Enagás

Mirad lo que he comprado:
Altria
Inditex
Abbvie
3M
Google
JNJ
ITW
Exxon
IBM
Colgate
CocaCola
Pepsi
ETF World
Enbridge
Unilever

Mirad como se queda mi cartera:


Se puede ver un cambio a moverse a empresas americanas de las que son pata negra... pero no es suficiente quiero más "pata negra" por ejemplo quiero más Google el problema es cuando comprar...
También quiero reducir mi exposición a Cobas, es posible que durante 2020 tenga que vender CD Projekt y use Cobas para compensar los beneficios de una con la perdida de otras.

Si nos ponemos a hablar de empresas estas son las 3 que mejor lo han hecho este año:
CD Projekt: 94.73%
ATT: 44.08%
Iberdrola y Disney: 36,73% y 34,8% respectivamente

Y estas las que peor:
REE: -3.97%
Unilever: -1,02%
Exxon: -0,05%

Respecto a las mejores volver a destacar CD Projekt... considero que es una empresa cíclica, su próximo "pelotazo" debería ser con el lanzamiento de CyberPunk 2077 y ahí es cuando me planteare vender. Esta acción se sale mucho de mi estrategia habitual pero considerando todo lo que se podía ganar entre con un 1% de mi cartera para cubrir el riesgo ya pesa el 3,5% solo por revalorizaciones
ATT venía de un año muy malo, ha subido mucho y ahora la gente quiere comprar. Me gusta más Verizon y tengo muy poco invertido en ATT.
Iberdrola y Disney lo han hecho bien, Iberdrola se empieza a notar el efecto interes compuesto de su dividendo y sus amortizaciones

En el lado malo Unilever y Exxon llevan poco tiempo en la cartera... REE ha tenido un año "malo" debido a los cambios de regulación y ha anunciado congelación de dividendo. Es lo que tiene que tu negocio dependa de políticos españoles...

Quiero mencionar los fondos de Cobas puesto que debido a su peso en mi cartera hay que hacerlo. Han conseguido una rentabilidad de dos dígitos pero lejos de otros fondos indexados... si lo venden como un buen año será algo para hacérselo mirar. Por otro lado aún tienen perdidas destacables, pierdo entorno a 16%.

En True Value pierdo un 4,5% desde el inicio.

Gracias al gran ahorro de más de 60% he podido invertir más de lo esperado si añadimos la revalorización de la cartera, mi cartera se queda superando con holgura los 88k€ por encima del plan de 2020 para alcanzar los 100k€ que era acabar este año en 84k€. ¿Lo conseguiré? El año pasado decía que no... este año parece ser que sí pero dependerá de lo que hago el mercado.

Finalmente la rentabilidad de la cartera ha sido del 14,64 % con dividendos incluidos. Y hablemos ahora de dividendos.

Dividendos

El objetivo de este año era acabar con una cartera que me diese 1500€ netos de dividendo para el año que viene, según mis cálculos ahora mismo está entorno a 2000€ netos superando el objetivo.
Volver a centrarme en dividendos hace que psicologicamente todo sea más fácil. Este año he cobrado dividendos todos los meses.

En total he cobrado 1408.32€ brutos. Para el año que viene esta cuantía sera mucho mayor porque todas las acciones que he ido comprando a mitad de año cobraré el dividendo entero y luego también han subido ellas mismas el dividendo. Los dividendos brutos han cubierto un 13% de los gastos. Para 2021 me gustaría dejar una cartera que cubriese el 25% de los gastos y si roto Cobas a acciones que repartan dividendos el 30%. Puede parecer mucho pero realmente no lo es, hasta ahora mucho de mi dinero estaba en fondos si ese dinero reparte dividendos cubriré mucho de mis gastos siempre y cuando mantenga estos bajo control.

Blog

Respecto al blog este año no es que haya escrito mucho, pero si he escrito entradas que han tenido más visitas que nunca... prefiero escribir cuando tengo algo interesante que contar.
Por otro lado esto es un blog personal, no soy ningún gurú y a mi me sirve para aprender por eso cuando comento algo erróneo me gusta que me corrijan para corregirlo y aprender yo por el camino

En la repercusión que tiene el blog en redes sociales solo uso twitter. Hoy la cuenta tiene 3252 seguidores. El año pasado era de 1790. El salto es considerable pero a mi lo que me gusta es que mis post tengan repercursión. ¿De que vale tener tantos seguidores si luego casi nadie pulsa like o comenta?
Uno de los tweets más exitosos ha sido hace poco consiguiendo 21 comentarios y 109 likes. Fijaros 109 likes de 3252 personas que supuestamente siguen la cuenta, un 3% cuando tiene éxito. Por eso suelo agradecer mucho cuando alguien comenta, retwittea o simplemente le da a me gusta. Porque me hace ver que alguien lee lo que escribo.

Resumen objetivos
  • Mejorar el resumen mensual HECHO
  • Compartir herramientas para inversores HECHO
  • Ahorrar un 50% de mis ingresos netos HECHO
  • Invertir entre 10000 y 12000 HECHO
  • Invertir priorizando aristócratas del dividendo HECHO
  • Dejar preparada una cartera que en 2020 me proporcione 1500€ netos de ingresos HECHO
En resumen un gran año donde se han superado todas mis expectativas tanto en ahorro como en inversión. Ahora toca pensar en 2020 y como siempre creare otra entrada explicando mis objetivos para el año que viene

Gracias por leerme en este blog donde tan solo expongo mi camino personal en la inversión y lo comparto con vosotros, feliz año a todos disfrutadlo.

lunes, 23 de diciembre de 2019

Fondos Indexados vs Acciones que reparten dividendos crecientes


Lo primero de todo, feliz navidad a todos. Os voy a traer un tema polémico que se ha dado durante los últimos 2 años... muchos defensores de fondos indice (o ETF) piensan que es una estrategia mucho mejor que invertir en empresas que reparten dividendo.
En mi caso prefiero acciones aunque poseo un ETF indexado al world en mi cartera y en esta entrada quiero mostrar que, a pesar que invertir en indices puede ser una gran estrategia tiene zonas negras que muchas veces se ignoran y para resaltarlas voy a compararlos con acciones que repartan dividendo.
Para simplificar la comparación supondré que quien invierte en dividendos lo hace a través del broker IB.  Supondré la regla del 4% para fondos en el momento de jubilarse y que los dividendos son 4% bruto, lo mismo para simplificar. Te retiraras cuando tengas 500.000€ en la cartera, unos 20.000€ al año, unos 1666€ brutos al mes.

Este estudio lo hago para un amigo que no sabe si invertir en dividendos o invertir en indexado, os agradezco que dejéis vuestro punto de vista en los comentarios.

Vamos a ello.

Las supuestas bondades de invertir en indices:

Menos comisiones

Imaginemos que queremos invertir 10.000€ al año, un inversor en acciones pagaría 100€ aproximadamente de comisiones al año, es decir un 1%. Fondos indexados de ING al SP500 cobran 0,99% no hay mucho ahorro. Si lo hay si buscas un poco y te vas a Amundi o a ETF donde la comisión puede ser 0,3 o 0,12%. Por tanto parece que se paga menos comisiones... pero no. Esto es verdad el primer año. El segundo año suponiendo que las revalorizaciones son de 0% el inversor en indices pagará un 0,3% sobre el valor de su cartera total creo que ya entendéis por donde voy. ¿Qué pasará cuando lleguemos a una cartera de 100.000$ o a los 500.000€?
En IB se deja de pagar la comisión mensual a partir de 100.000$ por lo que el coste se reduce significativamente al comprar. ¿Qué pasa en un fondo cuando tenemos 500.000€? Pues que pagamos el mencionado 0,3% de comisión al año sobre el total... 1500€ ¡cada año! Es casi un mes de tus gastos... no veo a nadie de la gente indexada mencionarlo.
Y... si una vez formado los 500.000€ de cartera ¿vendemos y compramos acciones? Deberíamos pagar a hacienda y no será poco.

Es verdad al principio no lo es a largo plazo, en cuanto la cartera pasa de 50.000€ las acciones tienen menos comisiones

Menos impuestos

Uno de los argumentos más típicos respecto a la inversión en dividendos es sencillamente el siguiente:
Cuando una empresa paga dividendos, por ejemplo 1€ la empresa baja 1€ en bolsa y tu recibes 0,81€ porque has pagado a hacienda. Es mejor invertir en fondos de capitalización así pagas un 0% cuando la empresa reparte dividendo.
Este argumento es casi casi cierto. Si el fondo indexado es de acumulación y cobra un dividendo de una empresa suya, si no lo reparte paga solo el 1% no es 0% pero casi, mientras que las acciones pagan el 19 al 23% en España. De nuevo para simplificar no entraré en otros países donde la retención por dividendo es 0%.
Ahora pensemos cuando nos "jubilemos" los 500.000€ El inversor en fondos venderá su 4% y tributara como ganancia patrimonial, exactamente igual que el inversor en dividendos... pero estas pagando la comisión mencionada antes de 1500€ al año.
Tras leer esto parece ser que si, los fondos ahorran impuestos.

Hagamos un paréntesis para ver los costes de una estrategia y otra. De nuevo he simplificado mucho. Voy a suponer que la cartera crece de manera lineal (mentira es exponencial) y en 20 años se alcanza una cartera de 500.000€ Suponer que la cartera es lineal desfavorece mucho a la estrategia de dividendos crecientes puestos que en la realidad no cobras tantos dividendos desde el principio y no pagas tantos impuestos, aun así el análisis merece la pena:

Podéis hacer click para que se vea más grande. La estrategia de dividendos paga comisiones mínimas a IB hasta alcanzar los 100k$ luego he puesto de media 30 al año. Paga los impuestos en función del tramo hasta 6000 el 19% y luego el 21% puesto que nunca se llega a 60.000€
La estrategia de indexación paga un 0,3% de comisión, y un 1% de dividendos. Supongo que el inversor en dividendos y los fondos van a cobrar los mismos dividendos (falso, el fondo suele cobrar menos)
Los datos son demoledores la diferencia entre una estrategia y otra es que los dividendos entre gastos e impuestos (principalmente) pagan unos 25000€ más. Si esto lo calculamos a 30 años es peor para la estrategia de dividendos y a 15 años mejor. Esto implica que si tu capacidad de ahorro es pequeña tardarás más años en conseguir tu objetivo y para ti será mucho mejor invertir en fondos. 
Por otro lado si lo complicásemos he hiciésemos alcanzar el objetivo de manera exponencial saldría mejor parada la estrategia de dividendos.
Pero de nuevo, quiero que pensemos un poco más hacia el futuro. Persona de 30 años empieza a invertir pasa 20 años y "se jubila" con 50. Fijaos el inversor en dividendos ya no tendría más gastos, ni compra ni vende, sigue pagando los mismos impuestos.
El inversor en fondos indexados ahora tiene que ir vendiendo el 4% (regla del 4% que hablo en el siguiente punto) y pagará los mismos impuestos que el inversor en dividendos al ser ganancia patrimonial pero además le añades la comisión del 0,3%.
Si suponemos que la cartera sigue valiendo 500.000€ ( a pesar de que lo normal es que vaya aumentando y el inversor en fondos pague más al pagar en porcentaje) en 17 años, con 67 años el inversor en fondos ya ha pagado más impuestos y comisiones que el inversor en dividendos.

Extra:
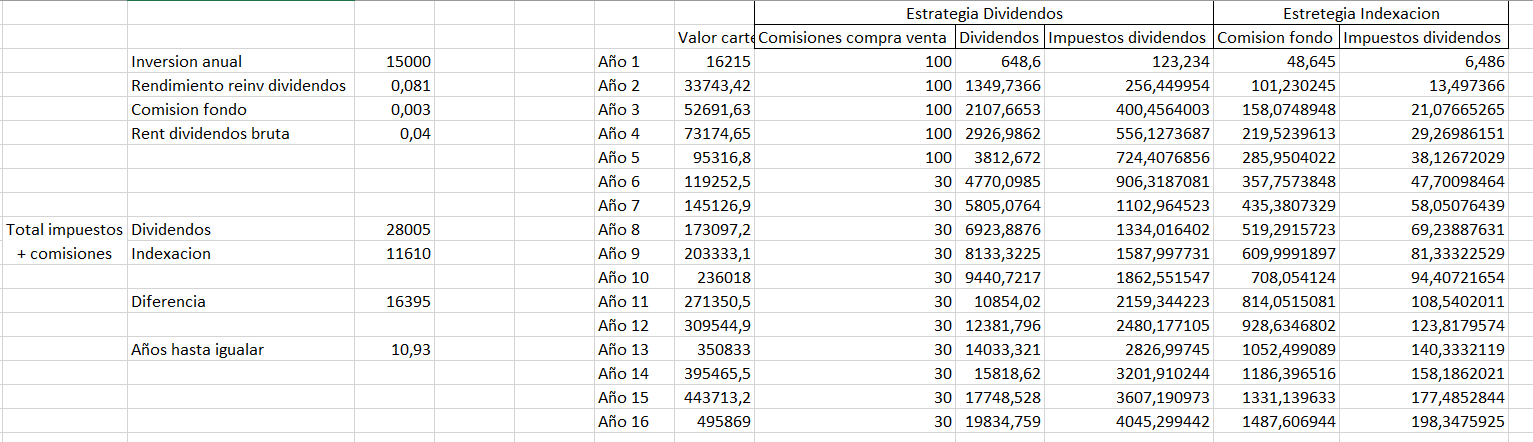
Tras escribir la entrada me di cuenta que no tendría mucho sentido simplificar aquí si queremos ver con detalle que pasa. Por tanto repetí la simulación pero esta vez simulando un rendimiento anual del 8,1% (incluyendo aquí la reinversión de dividendos) y considerando 10.000€ al año durante 20 años hasta llegar a los 500.000€. Es un poco mejor para el caso de las acciones como podéis ver solo hacen falta 13 años para que empiece a compensar osea cuando alguien empieza a los 30 se jubila a los 50 y compensa a los 63:


He repetido la simulación con los mismos parametros pero ahora invirtiendo 5000€ al año:


Ahora se tarda 16 años en compensar si suponemos empezar a invertir con 30 años supone "jubilarse" a los 58 y compensar a partir de los 74

Por último alguien que ahorre 15000€ al año:


Empezando con 30 nos jubilaríamos con 46 en 11 años compensamos y con 57 ya salen mejor los dividendos.
Fin del extra

En conclusión de este punto, si, los fondos indexados pagan menos impuestos en España. Ahora si juntamos impuestos + comisiones si tu capacidad de ahorro es pequeña y necesitas muchos años para alcanzar tu objetivo con fondos indexados pagas menos impuestos sino, pues al revés.


La regla del 4%

Esto es lo que más me chirría de invertir en fondos indexados. Imaginemos que decides "jubilarte" con tus 500.000€ en fondo y el primer año vendes el 4% tu cartera vale 480.000€ y tiene que recuperar para el año siguiente vender de nuevo un 4%. Tiene que recuperar un poco más entorno al 4,2%. Pero ¿qué pasa si te pilla un año malo (ojo no desastre) que bajen los fondos un 10%? Tu cartera pasa a valer 432000€ y sacas... ¿cuanto sacas? ¿el 4%? 17280€... 1440 € brutos ¿puedes permitirte vivir con 200€ menos de un año a otro? ¿Y si sacas los 20.000 del año anterior? tu cartera valdría 412000€ ahora tiene que subir un 21,3% para volver a los 500.000€ iniciales y solo ha sido un año malo.,, imagina si encadenas 2 o 3 años malos...
En este aspecto si inviertes en buenas empresas de dividendos crecientes es mas raro que corten el dividendo, es más, siempre podrías rotar la posición.
También puede pasar el efecto contrario, que el primer año sea muy bueno y la cartera suba un 20%... pero me parece mucho riesgo si solo vas a depender de eso y más cuando te estas indexando. Al final acabas diciendo que necesitas más dinero para estar más seguro y saltar no te "jubilas" con 500.000€

La regla del 4% te hará querer tener más margen de confianza, los dividendos son más estables que las cotizaciones en bolsa

Los indices no quiebran, las empresas si

Esto es verdad pero de nuevo aquí hay que explicar que pasa cuando una empresa va a quebrar y pertenece a un indice. Podemos quedarnos con los casos de Abengoa o Dia en España. ¿Qué hace un indicie? Cuando una empresa baja mucho en bolsa la saca del indice por que no tiene suficiente cotización y mete a otra para reemplazarla que haya subido mucho y si tenga ese volumen. Ante esto los fondos que replican indices venden la empresa que ha bajado mucho y compran la que ha subido mucho, justo lo contrario a lo que dice la lógica.
Esto hace que los indices sean ineficientes venden barato, compran caro.
Volvamos al tema de la quiebra, imaginemos un inversor particular tiene 50 acciones y una quiebra... vale pierde el 2% de su valor las otras 49 tienen que compensarlo.
Por otro lado y siguiendo hablando de los indices... ¿por qué el SP500 tiene 500 acciones? Por qué no 1000? Lo mismo con el Ibex 35 y ¿por qué solo de ese país? Una cartera de acciones también se puede ver como tu propio indice donde no pagas comisiones anuales.
En conclusión pensar que un indice es más rentable porque no quiebra es un error porque su operativa le hace ser ineficiente. Además es comparar un indice con una acción no con una cartera de acciones

Los indices lo hacen a la larga mejor que cualquier fondo o cualquier cartera de acciones.

El 90% de los fondos lo hace peor que su indice de referencia. Esto es una realidad. Pero claro... ¡que fondos! Tu indexado lo hace peor que su indice de referencia siempre. ¿Lo sabías?  Claro tiene comisión lo hará como el indice menos la comisión. La indexación entra en el grupo de los que lo hacen peor.


Con acciones tienes que elegir, no solo la acción sino cuando entrar con un indice no.

¿Y que indice compras? En USA hay más de 5000 indices solo de empresas de USA. ¿Te indexas al SP500? Los últimos 10 años ha ido genial... del 2000 al 2010 gano 0€ ¿Sabías que existe un fondo solo de empresas de USA aristócratas del dividendo e históricamente lo ha hecho bastante mejor que el SP500? ¿Por qué no ese? ¿Por qué no el world? En un indexado tienes que elegir el indexado. También el momento, en eso es igual que las acciones. Si alguien me pregunta... pero la acción tienes que acertar y casi nadie lo hace mejor que el indice... Dime ¿quien lo ha hecho mejor que el SP500 en los últimos 10 años? Siempre respondo... pues Google. No vale? McDonalds, Microsoft, Coca Cola... Muchos aristócratas lo han hecho mejor que el SP500... ¿hay que acertar? Si igual que en el indice que te indexas y hay muuuuuchos.

En conclusión esto es falso tu fondo indexado siempre lo hará peor por las comisiones que su indice de referencia y tienes fondos de aristócratas del dividendo de USA que lo han hecho históricamente mejor que el SP500.

Invertir en un indice es más sencillo

Esta afirmación es sin duda completamente verdad, un indexado te quitas de quebraderos de cabeza.


Mi opinión

Quiero mostrar con esta entrada en el blog que no es oro todo lo que reluce, la indexación es una estrategia más. Y es buena no lo voy a negar pero su éxito se basa en lo mismo que los dividendos crecientes en aislarse del ruido del mercado. Con dividendos crecientes también te aíslas fijándote en el dividendo que cobras que cada año es mayor. Al indexarte comprando de manera periódica acciones del fondo indexado dándote igual si sube o baja. Ambas estrategias son a largo plazo.

La estrategia del dividendo creciente falla cuando los inversores hacemos el gilipollas (yo el primero) No, Mapfre no puede estar en esta estrategia, tampoco Repsol, o BBVA. Tampoco BME que reduce el dividendo etc etc. Pongo estas empresas porque han estado en mi cartera. Los dividendos crecientes son las J&J y 3M... que si que de primeras no pagan un 6% como las empresas españolas y te pagan un 2 o 3% y todo va muy lento, mejor pagas menos impuestos. Pero luego te van subiendo el dividendo y todo se va acelerando.

A favor de los fondos diría que la simplicidad es algo muy muy bueno. No me centraría tanto en ahorro de costes porque aunque en un principio pueda parecer que tiene ahorros luego al largo plazo de verdad no lo es tanto. Además las normas fiscales cualquier día cambian... generalmente para peor. En contra... lo comentado de la regla del 4%.

En ambos casos existen estrategias relacionadas con países donde no se paga impuestos por dividendos que se pueden llevar a cabo para reducir la factura fiscal y que no voy a tratar aquí.

Como decía al principio la idea de esta entrada es hacer un cara a cara entre las dos estrategias para que un amigo pueda decidirse por una u otra. Si he hecho algo erróneo dejádmelo en los comentarios y lo corrijo. Si me he saltado algo que merezca la pena comentar igual, comentarlo y lo añado, me gustaría saber la opinión de todos vosotros sobre este tema para poder aconsejar de la mejor manera a mi amigo.

PD: A mi amigo le diría hay muchos peros pero todo depende de tu capacidad de ahorro y años que vayas a estar invirtiendo hasta aplicar el 4% si es más de 20 años lo que tardaras indices sino acciones. La diferencia no es tan grande entre uno u otro.
Luego pregúntate a ti mismo cuanto quieres dedicarle, si no quieres dedicarle tiempo indice sino acciones. Si eres supervago paga otro 0,3% extra y en Indexa o Finizens te gestionan todo. Esto solo lo recomiendo para "analfabetos financieros"

¿Algo que añadir?

ACTUALIZACIÓN 27-12-2019

Guillermo Nuñez (@catoncao) me recordaba un detalle importante que se me pasó. En el fondo solo pagas impuestos de la plusvalía. Si compras a 100 y vendes a 150 pagas solo el % de los 50 que has ganado lo cual lo hace fiscalmente más atractivo que lo que comentaba a la hora de leer el post. Para hacernos una idea en el ejemplo de invertir 15000€ al año el primer año el fondo vale 100€ el último donde tienes que empezar a vender 350€, se paga impuestos sobre 250€ por tanto pagas 47,5€ por cada participación, un 13,5% no un 19% por tanto se pagan menos impuestos hasta cuando aplicas la regla del 4%

Un inversor más (@inversormas) en twitter me comentaba que si cobras más de 1600€ de dividendos anuales no tienes derecho a beca para tus hijos, otra ventaja para fondos.

lunes, 16 de diciembre de 2019

Vendo Enagás, Compro Enbridge


Aunque ya comenté hace unos días este cambio en mi cartera quería dar unas explicaciones de este cambio. Muchos pueden pensar que este movimiento puede ser impulsivo o que no tiene lógica. ¿Por qué vender Enagás ahora que se ha aclarado su futuro para los próximos 4-5 años y los recortes han sido menores de lo esperado?

Enagás en una empresa en España junto a REE que reparte dividendos crecientes aunque los últimos años ha tenido un crecimiento bajo. Para poder seguir creciendo se ha internacionalizado ya el 30% de sus ingresos vienen de fuera de España lo cual es bueno. Su BPA se espera que sea de 1.89€ este año y reparte un dividendo de 1.56€ si hacemos cálculos supone un pay-out del 81%. Un pay-out muy alto que solo deja un 19% para poder seguir creciendo. No es malo que tenga tan alto pay-out si es una empresa madura que no puede crecer más.

Ahora, ¿qué pasa si sus beneficios caen? Pues veamos… finalmente la CNMC deja el recorte de manera progresiva en un 16,8%. El primer año no bajará tanto pero en 2026 si. Echemos números rápidos:

Su BPA es de 1.89, 30% es internacional ósea 0.57 viene de fuera 1.32 viene de España. A ese 1,32 le reducimos el 16.8% y se queda en 1.10€ Por tanto si el corte total (que será en 2026) se produjese hoy el BPA de Enagás sería de 1.57€ y Enagás dedicaría todo su BPA a pagar el dividendo.

Enagás tiene de margen estos años hasta 2026 para conseguir suplir estas caídas con ingresos de fuera, pero tiene poco margen con el actual dividendo que se come casi todo el beneficio… entonces pueden darse varios casos:

  • Más optimista: Enagás mantiene el dividendo (o lo sube 1 o 2%) cada año el resto del BPA invierte, todo le sale bien y va compensando la caída de España con subida fuera quedándose todos los años un BPA similar al de ahora.
  • Más probable: Enagás dice en la siguiente junta “oye eso del dividendo era en otro contexto… vamos a recortarlo significativamente (se habla de pasar a 1€ por acción) para poder invertir y mantener el BPA de la empresa”
  • Más pesimista: Recorte dividendo y bajada de BPA
Esa es mi visión particular y es triste que ni en el caso más optimista podamos pensar en subidas significativas del BPA.

REE en una situación algo mejor ya ha decidido congelar dividendo y por eso esta “sufriendo” tanto en bolsa.

Ahora veamos Enbridge, opera en Canadá USA y latinoamérica. Es bastante más grande que Enagás su pay-out está entorno al 50% respecto al FCF, respecto a beneficio esta entorno al 100% y ha subido el dividendo un 10% para 2020. Dividendo que considero más seguro en una compañía más diversificada territorialmente pero también por negocio puesto que transporta gas y crudo. Puede que salga mal pero sobre el papel parece que el futuro de Enbridge tiene menos nubarrones que el de Enagás.